Telefono e Fax
Tel: +39058446215 Fax: +39058446215
"Integer vitae scelerisque purus"
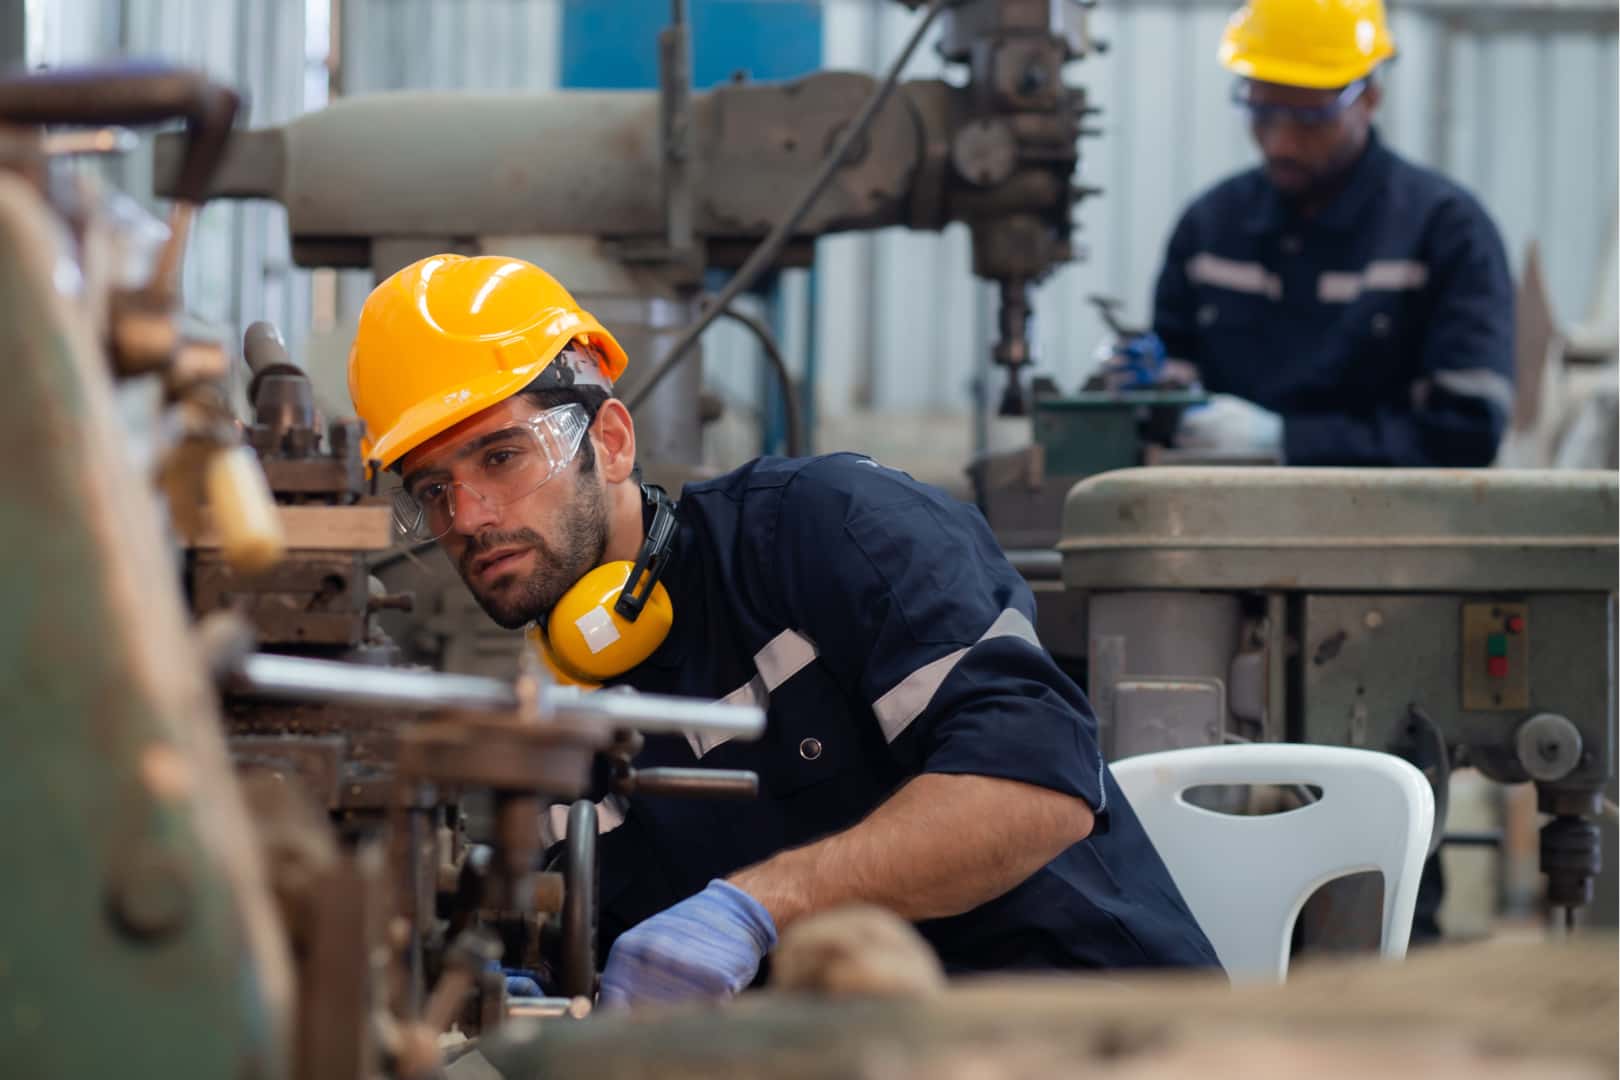
Previdenza complementare metalmeccanici: il contributo datoriale resta legato a Cometa ed esclude la portabilità a PIP e Fondi Aperti
Mercoledì 28/10/2026

a cura di AteneoWeb S.r.l.
Il contributo aziendale alla previdenza complementare previsto dal CCNL dei metalmeccanici spetta unicamente ai lavoratori iscritti al Fondo Cometa e non può in alcun caso essere trasferito verso forme pensionistiche individuali o fondi aperti.

È questo il principio ribadito in piena convergenza da Federmeccanica e da Fiom-Cgil, intervenute a seguito di numerose segnalazioni relative a campagne promozionali promosse da intermediari finanziari e istituti di credito.

La disciplina contrattuale e l'esclusività del contributo

Sia l'associazione datoriale sia l'organizzazione sindacale hanno richiamato quanto stabilito dall'Articolo 15, Sezione Quarta, Titolo IV del CCNL di categoria (Cometa – Esclusività del contributo aziendale):
  • vincolo di iscrizione: l'obbligo contributivo in capo all'impresa sussiste esclusivamente nei confronti dei lavoratori iscritti al Fondo Cometa e solo per tutta la durata dell'effettiva permanenza nel fondo negoziale;
  • requisito di contribuzione minima: il diritto all'apporto aziendale — fissato al 2,0% del minimo contrattuale, elevato al 2,2% per i lavoratori under 35 di nuova adesione — matura solo a condizione che il dipendente versi a proprio carico una quota almeno pari all'1,2% del minimo tabellare;
  • inapplicabilità della portabilità datoriale: il contratto collettivo esclude categoricamente la portabilità del contributo aziendale verso fondi individuali o aperti. La disciplina nazionale sancisce un legame indissolubile tra l'erogazione datoriale e l'adesione al fondo di categoria.

Le conseguenze operative per le imprese

Per gli uffici del personale e l'amministrazione d'impresa, le indicazioni operative sono vincolanti:
  • sospensione immediata del contributo: qualora un lavoratore decida di trasferire la propria posizione da Cometa a un PIP o a un Fondo Aperto, l'azienda deve cessare tempestivamente il versamento della quota datoriale (2,0% o 2,2%);
  • limitazione dei conferimenti: verso la nuova forma prescelta, il datore di lavoro potrà versare esclusivamente il Trattamento di Fine Rapporto (TFR) maturando e, se espressamente richiesto dal lavoratore, la sola contribuzione a carico di quest'ultimo.

Impatto economico e trasparenza per i lavoratori

Il chiarimento congiunto mette in guardia i dipendenti dal rischio di subire un duplice pregiudizio economico:
  • perdita della contribuzione aziendale: la rinuncia al contributo datoriale comporta una decurtazione diretta dell'accantonamento pensionistico annuo compresa, a seconda del livello di inquadramento, tra circa 460 euro e oltre 830 euro;
  • incidenza dei costi di gestione: come evidenziato dalle parti, i fondi negoziali come Cometa presentano un Indicatore Sintetico dei Costi (ISC) sensibilmente più contenuto rispetto a quello applicato mediamente dai prodotti di mercato retail (PIP e Fondi Aperti), dove commissioni e spese accessorie incidono in misura maggiore sul rendimento netto finale.
Le associazioni territoriali degli industriali e le strutture sindacali hanno pertanto invitato le direzioni aziendali e i rappresentanti dei lavoratori a favorire una corretta e puntuale comunicazione interna, così da consentire scelte previdenziali pienamente consapevoli ed evitare condotte difformi dalle norme contrattuali vigenti.

In vista del 31 ottobre: un richiamo alla prudenza

A pochi giorni dall'imminente scadenza del 31 ottobre – un termine che sta fungendo da catalizzatore per le proposte commerciali spingendo molti dipendenti a interrogarsi sulla propria posizione – risulta evidente come vi sia ancora una diffusa e rischiosa confusione sul tema. 
A fronte di un quadro così delicato, appare fondamentale evitare decisioni affrettate.
La previdenza complementare richiede pianificazione e lucidità: perdere il contributo aziendale per una scelta impulsiva rischia di compromettere in modo irreversibile la costruzione del proprio montante pensionistico. 
In caso di dubbi, è sempre opportuno prendersi il tempo necessario per valutare le implicazioni di un trasferimento, rivolgendosi esclusivamente ai canali informativi ufficiali, agli uffici del personale o alle proprie rappresentanze sindacali.
Le ultime news
Oggi
L'Agenzia delle Entrate fa chiarezza sul regime di favore per docenti e ricercatori rientrati in Italia:...
 
Oggi
L’Agenzia delle Entrate, con la Risoluzione n. 39/E del 23 ottobre 2026, istituisce due nuove causali...
 
Oggi
Con la Risposta n. 191 del 23 ottobre 2026 l’Agenzia delle Entrate chiarisce l’applicazione...
 
Ieri
I compensi percepiti per attività di lavoro sportivo nell’area del dilettantismo possono...
 
Ieri
La Corte di giustizia tributaria di secondo grado della Liguria, con la sentenza n. 588 del 3 luglio...
 
Ieri
L’Agenzia delle Entrate definisce le modalità di pagamento delle sanzioni uniche derivanti...
 
Ieri
L’Agenzia delle Entrate definisce le modalità di accesso al regime di ravvedimento speciale...
 
Martedì 27/10
Il Dipartimento delle Finanze ha avviato una consultazione pubblica per valutare gli effetti dell’aumento...
 
Martedì 27/10
L’Agenzia delle Entrate rende disponibile il Servizio Anagrafico Massivo SM1.02 per controllare...
 
Martedì 27/10
Chiariti i criteri da applicare per verificare il superamento del limite di ricavi previsto per la cessazione...
 
Lunedì 26/10
Il 2 novembre 2026 scade il termine per il versamento della seconda rata dei contributi soggettivi e...
 
Lunedì 26/10
Si è aperta lo scorso 15 ottobre la finestra temporale per l’invio delle comunicazioni di...
 
Lunedì 26/10
Disponibile la versione definitiva della circolare dell’Agenzia delle Entrate dedicata agli strumenti...
 
altre notizie »
 

Studio Commerciale Maffei Andrea

Studio Commerciale Nimis - Maffei Associato

Via Delle Palme, 37 - 55041 Lido di Camaiore (LU)

Tel: +39058446215 - Fax: +39058446215

Email: a.maffei@studiocommercialemaffei.it

P.IVA: 01456690468

Via Delle Palme, 37 - 55041 Lido di Camaiore (LU)

Tel: +390584617341 +390584619246

Email: studionimisassociati@gmail.com

Pagina Facebook STUDIO COMMERCIALE Maffei Andrea Pagina Linkedin STUDIO COMMERCIALE Maffei Andrea