Telefono e Fax
Tel: +39058446215 Fax: +39058446215
"Integer vitae scelerisque purus"
Riduzione accise I trimestre 2021 con novità
Martedì 06/04/2021

a cura di Studio Valter Franco


L'Agenzia delle Dogane con nota 94008/RU  del 30.03.2021 ha diramato le istruzioni, il modello ed il software per la richiesta dei benefici relativi alla riduzione accise del I trimestre 2021.

L'articolo 61 del Decreto Legge 1/2012 ha introdotto modificazioni all'articolo 3 comma 1 del D.P.R. 277/2000, cosicché la presentazione dell'istanza per accedere al beneficio scade il prossimo 30 aprile 2021, cioè entro il mese successivo a ciascun trimestre solare.

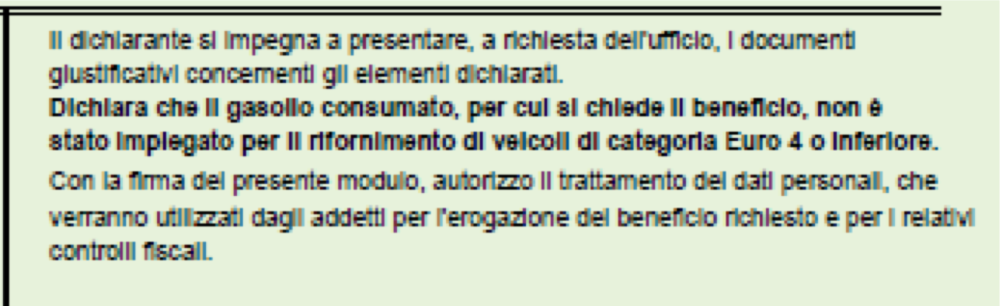
Secondo quanto previsto dalla Legge 28 dicembre 2015 n. 208, articolo 1, comma 645 (Legge di Stabilità 2016) a decorrere dal 1° gennaio 2016 il beneficio non spetta per i veicoli di categoria EURO 2 o inferiore, a decorrere dal 1° ottobre 2020 il rimborso non spetta per i consumi dei veicoli di categoria euro 3 od inferiore (comma 630 Legge 160/2019); a decorrere dal 1° gennaio 2021 il rimborso non spetta per i consumi dei veicoli di categorie euro 4 o inferiore (art. 1, comma 630, della legge 27 dicembre 2019, n. 160) per la classificazione dei veicoli si consulti la tabella classificazione euro, si rammenta che sono classificabili come appartenenti alle categorie euro 0 o inferiore i veicoli la cui carta di circolazione non riporta alcun riferimento alla normativa comunitaria così come richiamato al paragrafo IV della nota. In seguito a tale introduzione nella dichiarazione trimestrale di rimborso è stata inserita la dicitura "dichiara che il gasolio consumato per cui si chiede il beneficio non è stato impiegato per il rifornimento di veicoli di categoria Euro 4 o inferiore".

estratto dal modello


La riduzione delle accise relativa al I trimestre 2021 è pari ad euro 214,18 per mille litri di prodotto relativo ai  consumi dal 1° gennaio 2021 al 31 marzo 2021.

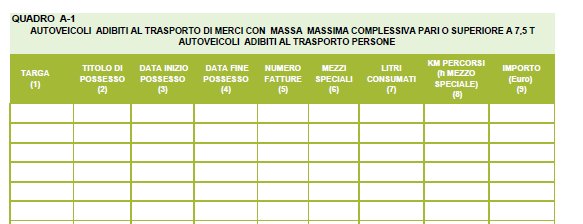
L'articolo 8 del Decreto Legge 124/2019 ha introdotto, a decorrere dal 1° gennaio 2020, un limite quantitativo di gasolio consumato da ciascun veicolo; come riportato al paragrafo VII della nota tale limite è stato individuato in un litro di gasolio per ogni chilometro percorso da ciascun veicolo. Alla luce di tale novità risulta fondamentale il dato sulla percorrenza chilometrica di ciascun veicolo per il quale il beneficio non sarà più riconosciuto oltre il consumo di un litro per ciascun chilometro percorso, per questo motivo sono state apportate le relative modifiche al quadro A della dichiarazione dove nella colonna "chilometri percorsi" dovranno essere indicati i chilometri percorsi nel trimestre solare di riferimento.


Si rammenta inoltre che:
  • nel settore dell'autotrasporto (in conto proprio o in conto terzi) svolta da persone fisiche o giuridiche il beneficio riguarda i veicoli con massa complessiva pari o superiore alle 7,5 tonnellate e di categoria superiore ad euro 4;
  • gli autotrasportatori possono documentare gli acquisti di carburante unicamente con fattura;
  • si richiama la nota n. 64837 del 7 giugno 2018 della Direzione Centrale legislazione e procedure accise ed altre imposte indirette dell'Agenzia delle Dogane relativa alla confermata obbligatorietà, per la fruizione del rimborso, dell'indicazione nella fattura elettronica (art. 1, comma 917, della legge 27.12.2017, n. 205) della targa del veicolo rifornito da impianti di distribuzione carburanti;
  • la dichiarazione può essere presentata in via telematica entro il 30.04.2021 per i soggetti che si avvalgono del Servizio Telematico Doganale - E.D.I., le cui modalità di invio sono riportate al paragrafo V della nota, oppure in forma cartacea, in quest'ultimo caso il contenuto della dichiarazione deve essere fornito anche su supporto informatico (CD ROM, DVD, pen drive, USB) unitamente alla dichiarazione stessa; le dichiarazioni prive del supporto informatico saranno considerate irregolari  causando l'interruzione del procedimento di riconoscimento del credito;
  • il codice tributo per effettuare la compensazione con modello F24 corrisponde al 6740;
  • la compensazione è ammessa (salvo comunicazioni pervenute da parte dell'Ufficio) decorsi 60 giorni dal ricevimento della dichiarazione da parte dell'Ufficio - in caso di trasmissione a mezzo del servizio postale si suggerisce di effettuare l'invio con raccomandata con avviso di ricevimento in modo da conoscere la data di ricezione da parte dell'Ufficio (articolo 4 comma 2 del D.P.R. 277/2000);
  • per il credito riconosciuto non opera la limitazione alla compensazione prevista dall'art. 1, comma 53, della Legge 244/2007;
  • il termine per procedere alla compensazione del credito di imposta scadrà il 31 dicembre 2022 (entro l'anno solare successivo a quello in cui è sorto, ai sensi articolo 4 comma 3 del D.P.R. 277/2000 così come modificato dall'articolo 61 comma 1 lettera b del Dl n. 1 del 24 gennaio 2012) e qualora il credito non venga utilizzato entro il predetto termine occorrerà presentare istanza di rimborso entro il 30 giugno 2023;
  • il credito non concorre alla formazione del reddito imponibile (articolo 2 D.P.R. 277/2000).


In relazione al termine di presentazione della dichiarazione è utile richiamare il contenuto della nota dell' Agenzia delle Dogane R.U. 62488  del 31 maggio 2012, paragrafo  A, nella quale si ha modo di leggere che "La legge 244/2012, inserendo il comma 13-ter nell'art. 3 del D.L. n.16/2012, ha disposto una modifica all'art. 3, comma 1, del D.P.R. n.277/2000 intervenendo ad eliminare la previsione della decadenza quale sanzione per la mancata presentazione della dichiarazione entro il prescritto termine del mese successivo alla scadenza del trimestre solare di riferimento.

In sostanza, il sopraindicato termine, in assenza di qualificazione, non assume carattere di perentorietà e, conseguentemente, la presentazione tardiva della dichiarazione da parte degli esercenti non preclude il riconoscimento del rimborso e dà avvio al previsto procedimento.

In tale evenienza, inoltre, il limite temporale per l'utilizzo in compensazione del credito (art. 4, comma 3, D.P.R. n.277/2000) sarà determinato in base alla data di riconoscimento del medesimo per effetto del formarsi del silenzio assenso o del provvedimento espresso dell'Ufficio delle Dogane. Pertanto, a titolo meramente esemplificativo, in caso di dichiarazione relativa al primo trimestre dell'anno 2012 presentata tardivamente nel mese di aprile 2013, non potrà essere precluso all'esercente il riconoscimento del beneficio che potrà essere utilizzato, ai sensi dei commi 1 e 2, art. 4, del D.P.R. n. 277/2000, fino al 31 dicembre 2014. Da tale termine decorrono, poi, i sei mesi entro i quali (30 giugno 2015) deve essere richiesto il rimborso in denaro per la fruizione delle eccedenze qualora non sia stato utilizzato integralmente in compensazione.

Alla luce del mutato quadro giuridico, in riferimento al riconoscimento del beneficio correlato al decorso del tempo, si precisa che l'esercente l'attività di trasporto ha l'onere di presentare comunque l'apposita dichiarazione entro il termine di decadenza biennale fissato, a valenza generale, dall'art. 14, comma 2, del D.lgs. n.504/95, decorrente dal giorno in cui il rimborso stesso avrebbe potuto essere richiesto (nel caso sopra esemplificato, inizio decorrenza del termine: 1.4.2012)".
Le ultime news
Oggi
Nel dibattito sul Ddl C. 3068, l’Associazione Nazionale Commercialisti contesta l’equiparazione...
 
Oggi
Le indicazioni del Consiglio nazionale dei commercialisti sulla valutazione degli assetti organizzativi,...
 
Oggi
La collaborazione tra Agenzia delle entrate-Riscossione e Consulta nazionale dei CAF punta a facilitare...
 
Ieri
La Corte di giustizia tributaria di secondo grado della Sicilia, con la Sentenza n. 5158 del 23 luglio...
 
Ieri
Le imprese che impiegano detenuti e internati possono beneficiare, anche per il 2027, di agevolazioni...
 
Ieri
La Circolare n. 8/E del 6 ottobre 2026 dell’Agenzia delle Entrate, dedicata al Concordato preventivo...
 
Lunedì 12/10
Il Concordato Preventivo Biennale (CPB) rappresenta uno degli strumenti di pianificazione fiscale...
 
Lunedì 12/10
Trasporto di persone a fini turistico-ricreativi, esenzione IVA e aliquota ridotta: chiariti i requisiti...
 
Lunedì 12/10
Il requisito dell’applicazione degli ISA e le condizioni di accesso al CPB alla luce dei chiarimenti...
 
Venerdì 09/10
La proposta di sdoppiare la trasmissione del modello dichiarativo in due scadenze distinte solleva dubbi...
 
Venerdì 09/10
L’Agenzia delle Entrate rende operativo il nuovo sistema per la gestione online delle comunicazioni...
 
Venerdì 09/10
Nuove indicazioni dell’Agenzia delle Entrate e chiarimenti sulle principali questioni applicative,...
 
Giovedì 08/10
Fatture elettroniche e corrispettivi telematici: le nuove comunicazioni dell’Agenzia delle Entrate...
 
Giovedì 08/10
Arrivano dall’Agenzia delle Entrate le indicazioni aggiornate sul Concordato preventivo biennale...
 
Mercoledì 07/10
Confermato il termine del 30 giugno dell’anno successivo a quello in cui ha avuto inizio il possesso...
 
Mercoledì 07/10
Per correggere una dichiarazione già presentata o rimediare alla mancata presentazione del 730...
 
Mercoledì 07/10
Il provvedimento dell’Agenzia delle Entrate disciplina la gestione delle segnalazioni di whistleblowing...
 
Martedì 06/10
Con la recente Ordinanza n. 25428/2026, i giudici di legittimità ribadiscono le regole speciali...
 
Martedì 06/10
Con la Risoluzione n. 35/E del 1° ottobre 2026 l’Agenzia delle Entrate ha istituito una...
 
Martedì 06/10
Nuove indicazioni dell'Amministrazione finanziaria sulla potestà impositiva delle prestazioni...
 
Lunedì 05/10
Diffusi dal Dipartimento delle Finanze i dati sull'andamento delle casse erariali da gennaio a luglio:...
 
Lunedì 05/10
L’Agenzia delle Entrate definisce i codici tributo da utilizzare per il pagamento delle somme dovute...
 
Lunedì 05/10
L’Agenzia delle Entrate chiarisce il trattamento delle spese sanitarie rimborsate da un ente bilaterale...
 
altre notizie »
 

Studio Commerciale Maffei Andrea

Studio Commerciale Nimis - Maffei Associato

Via Delle Palme, 37 - 55041 Lido di Camaiore (LU)

Tel: +39058446215 - Fax: +39058446215

Email: a.maffei@studiocommercialemaffei.it

P.IVA: 01456690468

Via Delle Palme, 37 - 55041 Lido di Camaiore (LU)

Tel: +390584617341 +390584619246

Email: studionimisassociati@gmail.com

Pagina Facebook STUDIO COMMERCIALE Maffei Andrea Pagina Linkedin STUDIO COMMERCIALE Maffei Andrea