
"Integer vitae scelerisque purus"
|
"Bonus verde" prorogato fino al 2024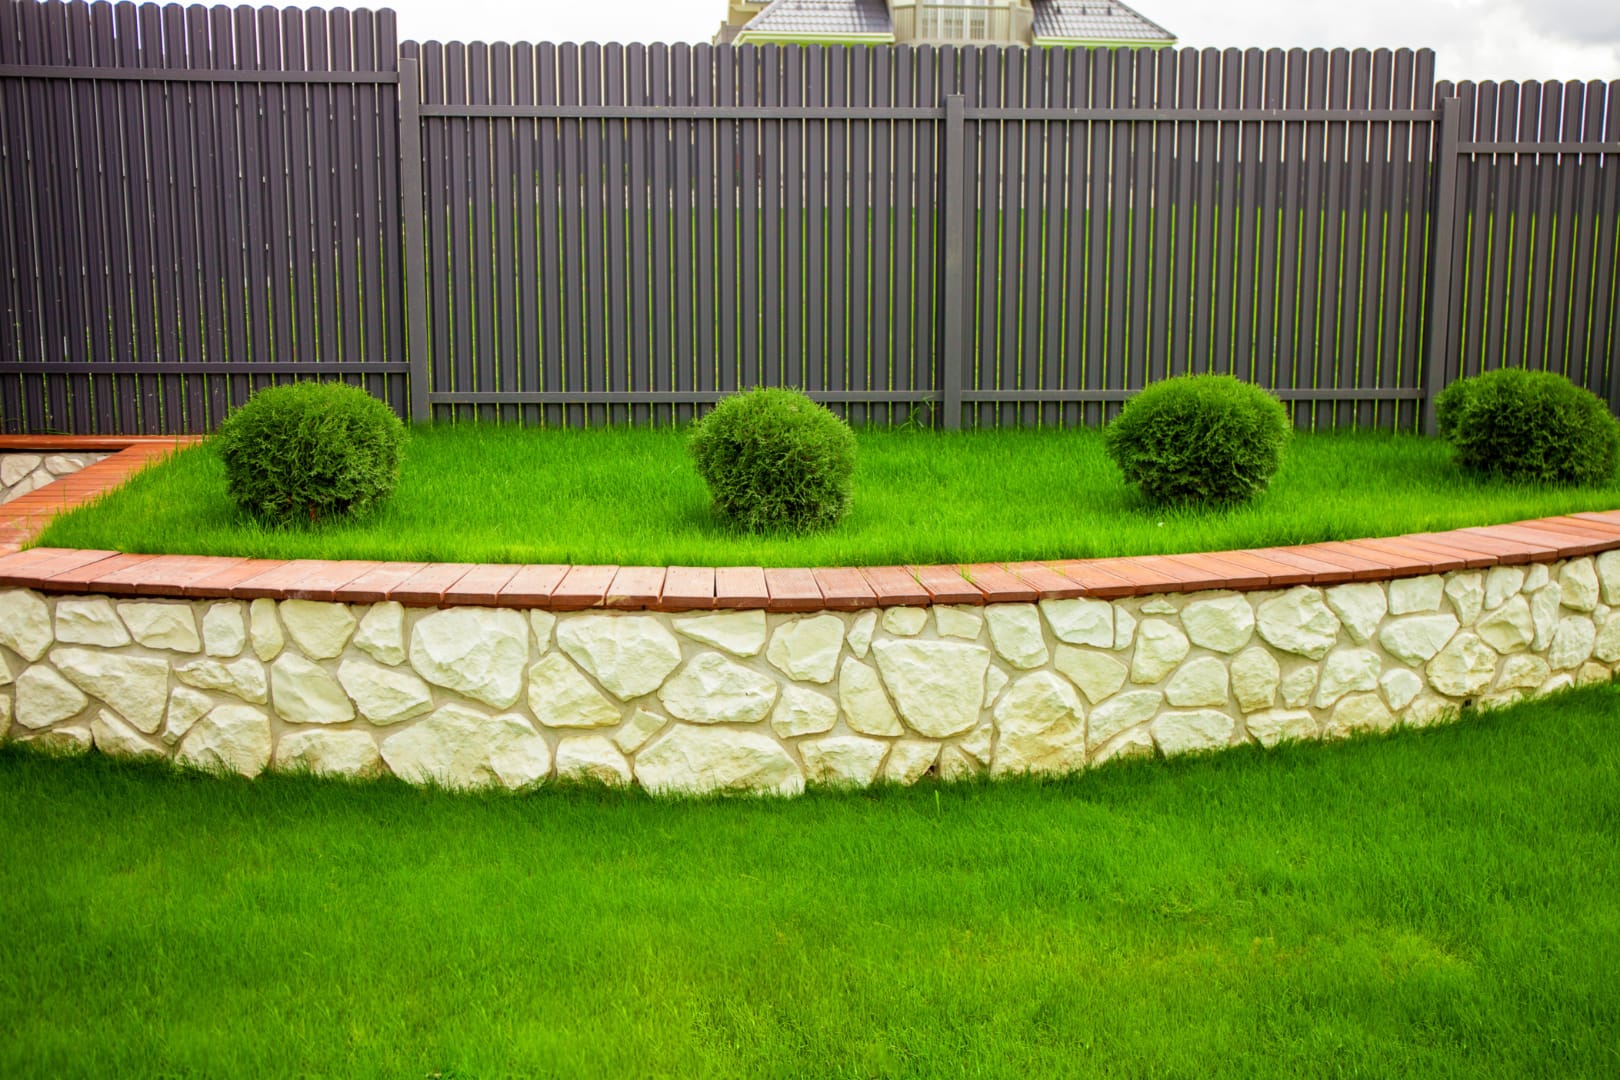
Lunedì 22/08/2022
a cura di Meli e Associati L’art. 1, commi da 12 a 15, della legge 27 dicembre 2017, n. 205 (legge di bilancio 2018), ha previsto, a partire dall’anno di imposta 2018, una detrazione pari al 36% delle spese documentate e sostenute per la “sistemazione a verde” di aree scoperte private di edifici esistenti, comprese le pertinenze, recinzioni, impianti di irrigazione e realizzazione di pozzi, nonché per la realizzazione di coperture a verde e di giardini pensili (c.d. Bonus verde). L’art. 1, comma 38, della legge n. 234 del 2021 (legge di bilancio 2022), ha prorogato tale detrazione per le spese sostenute fino al 2024. La detrazione spetta ai contribuenti che possiedono o detengono, sulla base di un titolo idoneo, l’immobile sul quale sono effettuati gli interventi e ai familiari conviventi dei predetti possessori o detentori. La detrazione:
La detrazione spetta per:
L’Agenzia Entrate ha precisato che le opere effettuate devono portare alla completa trasformazione dell’intero giardino o dell’area interessata e riguardare la sistemazione a verde ex novo o la reale “rinascita” di aree verdi appartenenti a immobili già esistenti; non spetta la detrazione per i giardini delle case in costruzione. Sono quindi esclusi gli interventi di manutenzione di routine e parziali; la circolare dell’Agenzia Entrate n. 28/2022 ha ribadito che la detrazione non spetta per:
Per quanto riguarda il recupero di balconi e terrazzi, l’Agenzia Entrate ha spiegato che l’acquisto di fioriere e l’allestimento a verde di tali spazi è agevolabile solo se permanente e sempreché si riferisca a un intervento innovativo di immobili residenziali. Rientrano nella detrazione anche le spese sostenute per la progettazione e la manutenzione dell’area interessata. |
|
Studio Commerciale Maffei Andrea |
Studio Commerciale Nimis - Maffei Associato |
|
Via Delle Palme, 37 - 55041 Lido di Camaiore (LU)Tel: +39058446215 - Fax: +39058446215Email: a.maffei@studiocommercialemaffei.itP.IVA: 01456690468 |
Via Delle Palme, 37 - 55041 Lido di Camaiore (LU)Tel: +390584617341 +390584619246Email: studionimisassociati@gmail.com |
|


|
||